Guide

Đối với phần lớn người mua nhà tại Mỹ, việc sở hữu một căn nhà thường bắt đầu bằng một khoản vay mortgage chứ không phải thanh toán toàn bộ bằng tiền mặt. Tuy nhiên, để được ngân hàng chấp thuận cho vay, bạn cần đáp ứng nhiều điều kiện như có điểm tín dụng (credit score) đủ tốt, thu nhập ổn định, tỷ lệ nợ phù hợp và có sẵn một khoản tiền trả trước (down payment).
Tuy nhiên, không phải ai cũng đáp ứng được những yêu cầu này ngay từ đầu. Có người mới sang Mỹ nên lịch sử tín dụng còn ngắn. Có người có thu nhập ổn định nhưng chưa tiết kiệm đủ tiền down payment. Cũng có trường hợp điểm tín dụng chưa đủ cao để được ngân hàng phê duyệt khoản vay.
Trong thời gian chờ cải thiện tình hình tài chính, giá nhà vẫn có thể tiếp tục tăng. Điều này khiến nhiều người lo ngại rằng khi đã đủ điều kiện mua nhà thì căn nhà mình mong muốn sẽ có giá cao hơn rất nhiều.
Đó là lý do mô hình Rent-to-Own, hay còn gọi là thuê mua nhà, ra đời. Đây là giải pháp giúp bạn vừa thuê nhà để ở, vừa giữ cơ hội mua chính căn nhà đó trong tương lai. Mặc dù Rent-to-Own không thay thế khoản vay mortgage, hình thức này có thể mang đến thêm thời gian để bạn chuẩn bị tài chính trước khi chính thức trở thành chủ sở hữu.
Rent-to-Own là hình thức bạn ký hợp đồng thuê một căn nhà trong một khoảng thời gian nhất định, thường từ một đến vài năm. Điểm khác biệt so với hợp đồng thuê thông thường là ngay từ khi ký hợp đồng, bạn và chủ nhà sẽ thỏa thuận trước về việc mua bán căn nhà trong tương lai.
Tùy theo từng loại hợp đồng, bạn có thể có quyền lựa chọn mua hoặc có nghĩa vụ phải mua căn nhà khi thời gian thuê kết thúc.
Trong nhiều trường hợp, một phần tiền thuê nhà hàng tháng sẽ được tính vào khoản thanh toán khi bạn mua nhà sau này. Điều này giúp bạn vừa có nơi để ở, vừa từng bước chuẩn bị cho việc sở hữu căn nhà.
Tuy nhiên, cần hiểu rằng trong suốt thời gian thuê, bạn vẫn chưa phải là chủ sở hữu. Bạn chỉ chính thức sở hữu căn nhà khi hoàn tất việc mua bán.
Giả sử bạn muốn mua một căn nhà có giá 500,000 USD nhưng hiện tại chưa đủ điều kiện vay mortgage vì điểm tín dụng còn thấp và chưa tích lũy đủ tiền down payment.
Thay vì từ bỏ cơ hội, bạn và chủ nhà ký hợp đồng Rent-to-Own trong ba năm. Hai bên thống nhất ngay từ đầu rằng giá bán căn nhà sẽ là 500,000 USD.
Để giữ quyền mua căn nhà, bạn trả trước một khoản phí gọi là Option Fee. Khoản phí này thường dao động từ 1% đến 7% giá trị căn nhà. Với căn nhà trị giá 500,000 USD, số tiền này có thể từ 5,000 đến 35,000 USD. Trong hầu hết các trường hợp, nếu sau này bạn không mua nhà, khoản tiền này sẽ không được hoàn lại.
Trong ba năm tiếp theo, bạn sống trong căn nhà như một người thuê. Mỗi tháng, ngoài tiền thuê nhà, hợp đồng có thể quy định một phần tiền thuê sẽ được tích lũy và sử dụng cho việc mua nhà sau này. Khoản tiền này thường được gọi là Rent Credit.
Đến khi hợp đồng kết thúc, bạn vẫn phải nộp hồ sơ vay mortgage giống như bất kỳ người mua nhà nào khác. Nếu ngân hàng chấp thuận khoản vay, bạn sẽ hoàn tất giao dịch và chính thức trở thành chủ sở hữu căn nhà.
Quan trọng là bạn cần hiểu là Rent-to-Own không giúp bạn bỏ qua quy trình vay mortgage. Mục đích của mô hình này là tạo thêm thời gian để bạn cải thiện hồ sơ tài chính trước khi vay mua nhà.
Khi tham gia Rent-to-Own, bạn thường sẽ gặp ba khoản chi phí chính.
Option Fee là khoản tiền trả trước để giữ quyền mua căn nhà trong tương lai. Đây thường là khoản không được hoàn lại nếu bạn không thực hiện việc mua.
Rent Credit là phần tiền thuê được tích lũy để hỗ trợ việc mua nhà sau này. Không phải hợp đồng nào cũng có điều khoản này và tỷ lệ được tính sẽ khác nhau tùy từng thỏa thuận.
Purchase Price là giá mua căn nhà đã được hai bên thống nhất ngay từ thời điểm ký hợp đồng. Việc chốt giá từ đầu có thể mang lại lợi thế nếu giá nhà tiếp tục tăng trong tương lai, nhưng cũng có thể trở thành bất lợi nếu thị trường bất động sản bị nguội lạnh làm cho giá trị ngôi nhà bị giảm.
Rent-to-Own thường có hai hình thức phổ biến, trong đó sự khác nhau chủ yếu ở mức độ cam kết mua nhà của người thuê.
Đây là loại hợp đồng linh hoạt hơn. Khi hết thời hạn thuê, bạn có quyền quyết định có mua căn nhà hay không.
Nếu không muốn tiếp tục giao dịch, bạn có thể từ bỏ quyền mua. Tuy nhiên, bạn thường sẽ mất khoản Option Fee và các khoản tiền đã đóng theo quy định trong hợp đồng.
Đây là loại hợp đồng có tính ràng buộc cao hơn. Khi ký hợp đồng, cả bạn và chủ nhà đều cam kết sẽ hoàn tất việc mua bán khi thời hạn thuê kết thúc.
Nếu đến thời điểm đó bạn không thể mua nhà, bạn không chỉ có nguy cơ mất các khoản tiền đã đóng mà còn có thể phải chịu trách nhiệm theo các điều khoản pháp lý trong hợp đồng.
Vì vậy, trước khi ký kết, bạn cần hiểu rõ mình đang tham gia loại hợp đồng nào.
Thật sự, mô hình Rent-to-Own không phù hợp với tất cả mọi người. Tuy nhiên, đây có thể là lựa chọn đáng cân nhắc nếu bạn đã xác định muốn mua nhà nhưng chỉ còn thiếu một vài điều kiện.
Ví dụ, nếu bạn đang trong quá trình cải thiện điểm tín dụng để đủ điều kiện vay mortgage, khoảng thời gian thuê có thể giúp bạn đạt được mục tiêu đó.
Nếu bạn chưa tiết kiệm đủ tiền down payment, việc thuê thêm một đến vài năm cũng tạo cơ hội để chuẩn bị tài chính mà không phải tìm một căn nhà khác khi đã sẵn sàng mua.
Một số người cũng chọn Rent-to-Own vì muốn sống thử trong khu vực trước khi quyết định đầu tư lâu dài. Sau một hoặc hai năm, bạn sẽ hiểu rõ hơn về môi trường sống, trường học, giao thông và chất lượng khu dân cư trước khi bỏ ra số tiền lớn để mua nhà.
Trong những thị trường mà giá nhà liên tục tăng, việc chốt trước giá bán cũng có thể giúp bạn tránh được việc phải mua với mức giá cao hơn trong tương lai.
Bên cạnh những lợi ích, Rent-to-Own cũng có nhiều rủi ro tiềm ận.
Rủi ro lớn nhất là bạn vẫn phải được ngân hàng phê duyệt khoản vay khi hợp đồng kết thúc. Nếu điểm tín dụng chưa đủ tốt, thu nhập không đáp ứng yêu cầu hoặc bạn vẫn chưa chuẩn bị đủ tiền down payment, giao dịch có thể không thực hiện được.
Trong trường hợp đó, bạn có thể mất khoản Option Fee và nhiều khoản tiền đã tích lũy trong suốt thời gian thuê.
Ngoài ra, nếu giá thị trường giảm xuống thấp hơn mức giá đã thỏa thuận trong hợp đồng, bạn có thể phải mua căn nhà với giá cao hơn giá trị thực tế.
Một số hợp đồng còn quy định người thuê phải chịu trách nhiệm bảo trì hoặc sửa chữa căn nhà trong thời gian thuê. Đây là chi phí mà người thuê trong các hợp đồng thông thường thường không phải gánh.
Trước khi quyết định tham gia vào mô hình Rent-to-Own, bạn nên làm rõ một số vấn đề quan trọng.
Việc hiểu rõ các điều khoản ngay từ đầu sẽ giúp bạn tránh được nhiều tranh chấp sau này.
Không phải chương trình Rent-to-Own nào cũng đáng tin cậy. Một số đối tượng có thể đăng tin cho thuê những căn nhà mà họ không sở hữu để thu tiền đặt cọc rồi biến mất.
Cũng có trường hợp căn nhà đang trong quá trình bị ngân hàng tịch thu, hoặc tồn tại các vấn đề nghiêm trọng về pháp lý và chất lượng công trình nhưng không được công bố cho người thuê.
Trước khi ký hợp đồng, bạn nên kiểm tra quyền sở hữu của người bán, thuê đơn vị kiểm định nhà độc lập và nhờ luật sư hoặc chuyên gia bất động sản xem xét toàn bộ hợp đồng.
Rent-to-Own không phải là con đường giúp bạn mua nhà mà không cần vay mortgage. Thay vào đó, đây là giải pháp dành cho những người đã có kế hoạch sở hữu nhà nhưng cần thêm thời gian để chuẩn bị.
Nếu bạn tin rằng mình sẽ đủ điều kiện vay trong vài năm tới, muốn giữ trước giá mua của căn nhà và sẵn sàng chấp nhận những rủi ro của hợp đồng, Rent-to-Own có thể là một lựa chọn đáng cân nhắc.
Ngược lại, nếu tình hình tài chính còn nhiều biến động hoặc chưa chắc chắn về kế hoạch mua nhà, bạn nên cân nhắc kỹ trước khi cam kết, bởi chi phí phải trả nếu không hoàn tất việc mua có thể khá lớn.
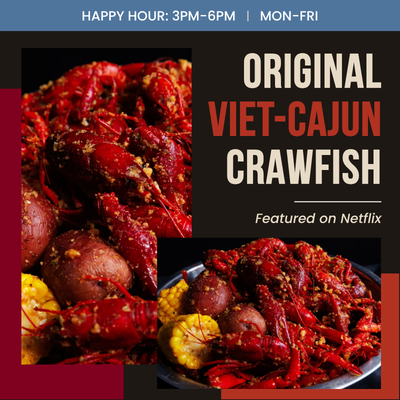
A Bold Fusion of Vietnamese Flavors and Louisiana Seafood Culture
Houston's Favorite Noodle House